
物価上昇時の決算書の見方
その他税務経営
お役立ちQ&A
(1) 3つの決算書の関係について
貸借対照表・損益計算書・キャッシュフロー計算書の3つの決算書が重要です。
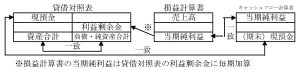
(2) 貸借対照表(BS)
BSは「期末現在の資産・負債・純資産の状況(財政状態)」を表し、①創業以来の利益の蓄積、②資金の調達と運用、③財政状態がわかります。
(3) 損益計算書(PL)
PLは「1年間の事業の成果(経営成績)」を表し、何をして(本業か副業か等)いくら儲けたかわかります。
(4) キャッシュフロー計算書(CF)
CFは「1年間のキャッシュの増減内容」を表し、営業・投資・財務の3区分の収支内容がわかります。
(1) 売上高総利益率(粗利益率)の確保
物価上昇分を適切に販売価格に転嫁できているかが重要です。
価格転嫁が遅れると、売上高が増えても利益率が低下して利益を圧迫します。
(2) 在庫評価と適正管理
物価上昇時は在庫の評価額が上がって必要運転資金が増加しやすく、適正な在庫水準の維持と資金調達計画が重要です。
(3) 固定費のコントロールと生産性
物価上昇や人材確保で賃上げが進む局面では、生産性(1人あたり付加価値額・労働分配率等)が健全か、損益分岐点比率が適正かの確認が重要です。
(4) キャッシュフローの安全性
①営業CFがプラスか、債務償還年数が適正か(10年以内が望ましい)等を確認します。
②物価上昇局面では、売掛債権の増加等により必要運転資金が増加しやすく、回収・支払サイト等の改善と早めの資金調達計画が重要です。
<詳細はこちら(PDF)をご確認ください> ※新しいウィンドウで開きます。
令和8年11月
税理士法人石井会計
無料相談は対面・Zoomでのオンライン相談でも対応しております。
 前の記事へ
